Một kịch bản kinh điển thường thấy ở nhiều doanh nghiệp SME: Doanh thu tăng trưởng liên tục 20-30% mỗi năm, đội ngũ Sales ăn mừng, nhà máy hoạt động hết công suất. Thế nhưng, đến khi chốt sổ cuối năm, Ban giám đốc lại ngã ngửa vì biên lợi nhuận ròng (Net Profit Margin) mỏng dính, thậm chí “lãi giả, lỗ thật”. Lãi gộp kiếm được bao nhiêu đều bị “ăn mòn” bởi hàng tá các khoản chi phí không tên và sự lãng phí trong vận hành.
Nguyên nhân sâu xa của hiện trạng này nằm ở việc Lãnh đạo đang buông lỏng kiểm soát tài chính, hoặc nhầm lẫn tai hại giữa việc “cắt giảm chi phí mù quáng” và “tối ưu hóa chi phí chiến lược”.
Bài viết dưới đây từ các chuyên gia tài chính của WISE Business sẽ mang đến góc nhìn vĩ mô về quản trị chi phí, bóc tách rõ chi phí quản lý doanh nghiệp bao gồm những gì và hướng dẫn quy trình, phương pháp phân tích chuẩn quốc tế để giúp các CEO/CFO tối đa hóa lợi nhuận bền vững.
1. Hiểu đúng bản chất của Quản trị chi phí trong doanh nghiệp
Để xây dựng một giải pháp quản trị hiệu quả, người đứng đầu cần có một tư duy đúng đắn về bản chất của tiền bạc và chi phí trong tổ chức.
1.1 Quản trị chi phí là gì?
Về mặt học thuật và thực tiễn, quản trị chi phí (Cost Management) là quá trình liên tục nhận diện, thu thập, phân tích, đánh giá và kiểm soát toàn bộ dòng tiền chi ra của doanh nghiệp. Mục tiêu tối thượng của quá trình này không phải là làm cho chi phí đạt mức “thấp nhất”, mà là đảm bảo chi phí ở mức “tối ưu nhất” để tạo ra lợi nhuận cao nhất, đồng thời không làm suy giảm chất lượng sản phẩm hay trải nghiệm của khách hàng.
Khâu này có mối quan hệ mật thiết và là tiền đề sống còn cho việc quản lý dòng tiền doanh nghiệp (Cashflow Management). Chi phí không được kiểm soát sẽ tạo ra các lỗ hổng thanh khoản, khiến công ty cạn kiệt tiền mặt ngay cả khi đang bán được rất nhiều hàng.
1.2 Sai lầm chí mạng: Đánh đồng “Cắt giảm” với “Quản trị”
Khi kinh tế khó khăn, phản xạ tự nhiên của nhiều CEO là “Cắt giảm chi phí” (Cost-cutting). Họ sa thải nhân sự bừa bãi, cắt ngân sách R&D, giảm hoa hồng của Sales, hay dùng nguyên vật liệu kém chất lượng. Kết quả: Tinh thần nhân viên lao dốc, khách hàng quay lưng, doanh nghiệp rơi vào vòng xoáy “chết mòn”.
Ngược lại, quản trị chi phí trong doanh nghiệp là một nghệ thuật tinh tế hơn nhiều:
– Loại bỏ lãng phí: Cắt bỏ hoàn toàn những khoản chi không tạo ra giá trị gia tăng (Value-add).
– Bảo vệ và đầu tư chi phí sinh lời: Mạnh dạn chi tiền cho những hoạt động cốt lõi mang lại lợi thế cạnh tranh (như Đào tạo nhân sự, nâng cấp công nghệ, cải tiến dịch vụ khách hàng).
2. Chi phí quản lý doanh nghiệp bao gồm những gì?
Để quản trị được, trước tiên bạn phải gọi tên và phân loại được nó. Trong bức tranh tài chính tổng thể, chi phí thường được chia thành 3 cấu phần chính theo chức năng hoạt động:
– Giá vốn hàng bán: Chi phí trực tiếp tạo ra sản phẩm (nguyên vật liệu, nhân công trực tiếp).
– Chi phí bán hàng: Ngân sách Marketing, quảng cáo, lương/hoa hồng cho đội Sales, chi phí vận chuyển.
– Chi phí quản lý doanh nghiệp: Chi phí vận hành bộ máy chung của toàn công ty.
Trọng điểm mà các tổ chức thường để thất thoát nhất chính là nhóm thứ 3. Rất nhiều nhà quản lý lúng túng khi được hỏi: chi phí quản lý doanh nghiệp gồm những mục nào? Dưới đây là bảng bóc tách chi tiết theo chuẩn mực kế toán và quản trị thực chiến:
– Chi phí nhân viên quản lý: Đây thường là khoản lớn nhất. Bao gồm tiền lương, tiền thưởng, phụ cấp, BHXH, BHYT của Ban Giám đốc, phòng Kế toán, Nhân sự, Hành chính, IT nội bộ.
– Chi phí vật liệu, đồ dùng văn phòng: Văn phòng phẩm, công cụ dụng cụ, máy móc nhỏ phục vụ cho công tác quản lý điều hành.
– Chi phí khấu hao tài sản cố định: Khấu hao tòa nhà văn phòng, xe ô tô của ban giám đốc, máy chủ (server), hệ thống phần mềm quản trị dùng chung.
– Chi phí dịch vụ mua ngoài: Tiền thuê mặt bằng văn phòng, cước điện thoại, internet, điện nước, chi phí thuê kiểm toán độc lập, tư vấn pháp lý, thuê server/Cloud.
– Các khoản thuế, phí, lệ phí: Thuế môn bài, phí cầu đường, lệ phí các loại.
– Chi phí bằng tiền khác: Ngân sách tiếp khách, ngoại giao, tổ chức hội nghị, công tác phí, chi phí sự kiện nội bộ.
Nắm vững cấu trúc chi phí quản lý doanh nghiệp bao gồm những yếu tố này là bước đầu tiên để CEO bắt bệnh xem tổ chức của mình đang “chảy máu” ở đâu.
3. Quy trình 4 bước quản trị chi phí trong doanh nghiệp bài bản
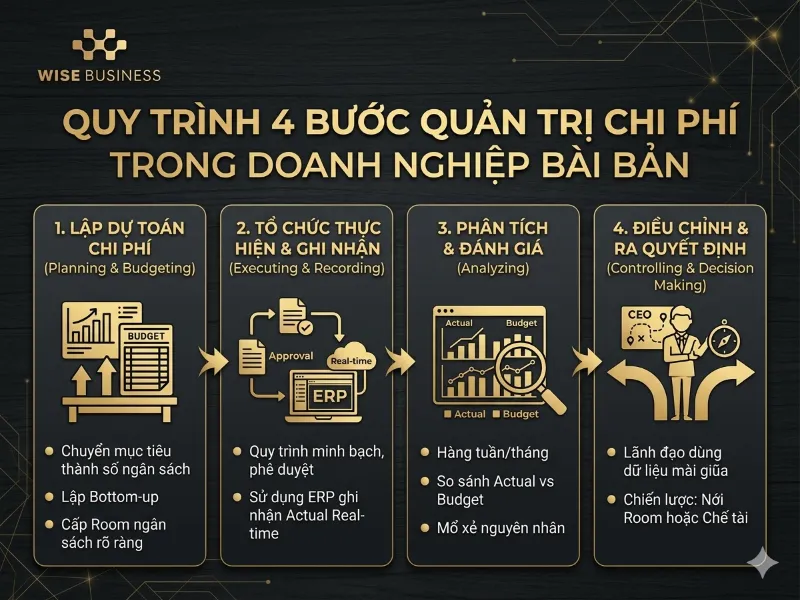
Việc kiểm soát chi phí không thể được thực hiện ngẫu hứng. Nó đòi hỏi một quy trình vận hành doanh nghiệp chặt chẽ, xuyên suốt từ khâu lập kế hoạch đến khâu ra quyết định, cụ thể qua 4 bước:
Bước 1: Lập dự toán chi phí
Lập dự toán là quá trình chuyển hóa mục tiêu kinh doanh thành các con số ngân sách cụ thể. Ban giám đốc không nên áp đặt chỉ tiêu một chiều, mà cần làm việc với các Trưởng phòng để lập ngân sách từ dưới lên (Bottom-up). Dựa trên dự phóng doanh thu, mỗi phòng ban sẽ được cấp một “Room ngân sách” (hạn mức) rõ ràng cho từng hạng mục trong tháng/quý.
Bước 2: Tổ chức thực hiện và Ghi nhận
Khi có ngân sách, tổ chức cần thiết lập quy trình giải ngân và mua sắm minh bạch. Mọi khoản chi phải có đề xuất, có chứng từ và được phê duyệt đúng thẩm quyền. Ở bước này, sự hỗ trợ của các phần mềm ERP hoặc Kế toán chuyên dụng là bắt buộc để ghi nhận chi phí phát sinh (Actual Cost) ngay theo thời gian thực.
Bước 3: Phân tích và Đánh giá
Định kỳ hàng tuần hoặc hàng tháng, bộ phận Tài chính – Kế toán sẽ xuất báo cáo so sánh giữa số thực tế (Actual) và số dự toán. Sự chênh lệch này (dù âm hay dương) đều phải được mổ xẻ để tìm ra nguyên nhân gốc rễ.
Bước 4: Điều chỉnh và Ra quyết định
Đây là bước thể hiện rõ nhất vai trò của một người lãnh đạo. Thay vì chỉ nghe kế toán đọc số, CEO sử dụng dữ liệu từ Bước 3 để mài giũa kỹ năng ra quyết định chiến lược. Nếu chi phí Marketing vượt ngân sách nhưng mang lại Lead chất lượng, Lãnh đạo có thể quyết định nới room. Ngược lại, nếu chi phí văn phòng phẩm tăng đột biến do lãng phí, cần có chế tài điều chỉnh ngay lập tức.
4. Phương pháp phân tích chi phí quản lý doanh nghiệp dành cho CEO
Sự khác biệt giữa một Kế toán trưởng và một CEO nằm ở cách đọc báo cáo. Kế toán quan tâm đến việc hạch toán đúng tài khoản Nợ/Có, còn Lãnh đạo cần nhìn ra chiến lược phía sau những con số đó.
Việc năng lực lãnh đạo quản lý được thể hiện sắc bén nhất là khi Lãnh đạo nắm vững 3 phương pháp phân tích chi phí quản lý doanh nghiệp chuẩn quốc tế dưới đây:
Phân tích Biến động chi phí
Đây là phương pháp đối chiếu trực tiếp giữa “Chi phí Tiêu chuẩn/Dự toán” và “Chi phí Thực tế”.
– Biến động bất lợi: Thực tế chi > Dự toán. Lãnh đạo cần gọi quản lý cấp trung lên giải trình: Do giá nguyên vật liệu thị trường tăng, hay do năng suất nhân viên giảm sút làm tăng giờ làm thêm (Overtime)?
– Biến động có lợi: Thực tế chi < Dự toán. Đừng vội mừng! Cần kiểm tra xem bộ phận đó có đang dùng vật liệu kém chất lượng hay cắt giảm các dịch vụ hậu mãi của khách hàng để ép chi phí xuống hay không.
Phân tích Chi phí – Khối lượng – Lợi nhuận
Mô hình CVP (Cost – Volume – Profit) là “vũ khí” phân tích quyền lực nhất của CFO và CEO. Khác với cách quản lý doanh thu đơn thuần, CVP chia toàn bộ chi phí công ty thành 2 loại: Định phí (Chi phí cố định như tiền thuê mặt bằng, lương cơ bản) và Biến phí (Chi phí thay đổi theo sản lượng như hoa hồng, nguyên vật liệu).
– Lãnh đạo dùng CVP để xác định chính xác Điểm hòa vốn (Break-even Point): Công ty cần bán bao nhiêu đơn hàng mỗi tháng để vừa đủ bù đắp toàn bộ chi phí?
– CVP giúp trả lời câu hỏi chiến lược: “Nếu ta giảm giá bán 10% để giành thị phần, thì sản lượng phải tăng thêm bao nhiêu % để lợi nhuận không đổi?”.
Phân tích ABC (Activity-Based Costing – Chi phí dựa trên hoạt động)
Trong các SME, kế toán thường áp dụng phương pháp chia đều chi phí quản lý cho tất cả các loại sản phẩm. Điều này cực kỳ sai lầm!
Phương pháp ABC sẽ bóc tách chi phí quản lý dựa trên mức độ tiêu hao nguồn lực thực tế của từng hoạt động.
Ví dụ: Công ty bán 2 sản phẩm: Sản phẩm A bán rất dễ (ít tốn chi phí chăm sóc, ít bảo hành), Sản phẩm B bán khó, khách khiếu nại nhiều (đòi hỏi đội ngũ kế toán, CSKH, quản lý phải xử lý liên tục).
Nếu chia đều chi phí quản lý, bạn sẽ tưởng Sản phẩm B đang lãi, nhưng dùng phương pháp ABC bóc tách thời gian của nhân sự quản lý ra, bạn sẽ thấy Sản phẩm B đang lỗ nặng và đang “ăn bám” vào biên lợi nhuận của Sản phẩm A.
5. 3 Chiến lược quản trị chi phí hiệu quả giúp đột phá lợi nhuận
Hiểu số liệu là một chuyện, nhưng việc thực thi các chiến lược tối ưu lại đòi hỏi một nghệ thuật điều hành đỉnh cao. Dưới đây là 3 chiến lược quản trị chi phí hiệu quả mà các doanh nghiệp xuất sắc đang áp dụng:
Chiến lược 1: Ứng dụng tư duy Tinh gọn
Nguồn gốc của chi phí cao chính là lãng phí. Để áp dụng Lean, cần có một mô hình lãnh đạo hiệu quả, nơi người đứng đầu sẵn sàng cùng nhân viên xắn tay áo tìm ra 8 loại lãng phí (DOWNTIME): Lãng phí do sản xuất thừa, lãng phí thời gian chờ đợi, lãng phí vận chuyển, lãng phí lưu kho, lãng phí thao tác thừa… Việc chuẩn hóa lại quy trình vận hành và loại bỏ những khâu trung gian vô giá trị sẽ giúp cắt giảm chi phí một cách tự nhiên và bền vững nhất.
Chiến lược 2: Số hóa hệ thống hướng tới Quản trị 4.0
Kiểm soát chi phí bằng giấy tờ vật lý (các tờ trình xin duyệt chi) là mảnh đất màu mỡ cho sự gian lận và chậm trễ. Việc ứng dụng công nghệ, bước lên nền tảng quản trị 4.0 thông qua các phần mềm ERP, hệ thống quản trị mua sắm (e-Procurement) sẽ giải quyết triệt để vấn đề này. Hệ thống số hóa sẽ thiết lập các chốt chặn tự động. Bất kỳ khoản chi nào vượt định mức ngân sách đều bị hệ thống cảnh báo và từ chối duyệt, giúp Lãnh đạo chặn đứng rủi ro thất thoát từ trong trứng nước.
Chiến lược 3: Xây dựng “Văn hóa chi phí” minh bạch
Quản lý chi phí không phải là việc riêng của phòng Kế toán hay CEO. Nó phải là ý thức của toàn bộ nhân sự. Làm sao để nhân viên biết tiết kiệm từng tờ giấy in, biết tắt điện khi rời phòng họp? Câu trả lời nằm ở việc gắn liền mục tiêu tối ưu chi phí vào việc xây dựng KPI cho nhân viên.
Hãy tạo ra cơ chế “Chia sẻ lợi ích”: Nếu một phòng ban (ví dụ phòng Hành chính) tiêu dùng thấp hơn ngân sách được cấp mà vẫn hoàn thành tốt công việc, họ sẽ được thưởng một phần từ chính số tiền tiết kiệm được đó. Khi đó, mỗi cá nhân sẽ tự động trở thành một “nhà quản trị tài chính” tại vị trí của mình.
6. Làm chủ Nghệ thuật Quản trị Tài chính cùng WISE Business
Chúng ta thường thấy các vị CEO xuất thân từ “nghề” (Sales, Kỹ sư, Marketing) điều hành kinh doanh rất máu lửa, nhưng lại gặp “tử huyệt” trong vấn đề kiểm soát tài chính và quản trị chi phí. Họ quản lý công ty bằng cảm tính, nhìn thấy doanh thu là tưởng thấy lợi nhuận, cho đến khi dòng tiền gãy đổ mới nhận ra thì đã quá muộn.

Để không trở thành nạn nhân của sự thiếu hụt kiến thức tài chính, việc phát triển năng lực lãnh đạo toàn diện, đặc biệt là tư duy tài chính quản trị, là sự đầu tư cấp bách nhất.
Hiểu rõ những lỗ hổng chết người này của các doanh nghiệp SME Việt Nam, WISE Business đã thiết kế các khóa đào tạo giám đốc điều hành và đặc biệt là Khóa học CEO của WISE Business. Đây không phải là nơi dạy lý thuyết kế toán hàn lâm, mà là không gian huấn luyện thực chiến:
– Thay đổi tư duy: Giúp chủ doanh nghiệp thấu hiểu ngôn ngữ của những con số, biết cách đọc vị sức khỏe công ty qua Báo cáo quản trị thay vì các bản báo cáo thuế đối phó.
– Chuyển giao công cụ: Cung cấp trực tiếp các biểu mẫu lập ngân sách, form mẫu tính điểm hòa vốn (CVP), và bộ tài liệu hướng dẫn thiết lập định mức chi phí chuẩn quốc tế.
– Đồng hành cùng chuyên gia: Được trực tiếp các CFO, Giám đốc Chiến lược phân tích case-study của chính doanh nghiệp bạn, từ đó phác thảo ra một lộ trình tái cấu trúc tài chính và tối ưu hóa lợi nhuận sắc bén nhất.
Tài chính không phải là “kẻ thù” của kinh doanh, nó là tấm lá chắn bảo vệ thành quả của tổ chức. Hãy liên hệ với WISE Business ngay hôm nay để nhận tư vấn về khóa học cho CEO và kiến tạo một hệ thống quản trị tài chính vững vàng cho doanh nghiệp của bạn!
Tham khảo thêm: Khóa học quản trị tài chính doanh nghiệp để nâng tâm quản trị và điều hành doanh nghiệp của bạn!
7. Câu hỏi thường gặp
7.1. Khác biệt cốt lõi giữa Kế toán tài chính và Kế toán quản trị trong việc kiểm soát chi phí là gì?
Kế toán tài chính tập trung vào quá khứ, ghi chép lại các khoản chi phí đã xảy ra để lên Báo cáo tài chính nộp cho cơ quan thuế và Cổ đông theo đúng chuẩn mực nhà nước. Trong khi đó, Kế toán quản trị hướng tới tương lai, tập trung vào việc phân tích, lập dự toán, bóc tách biến phí/định phí nhằm cung cấp dữ liệu tức thời giúp Lãnh đạo ra quyết định kinh doanh nội bộ.
7.2. Doanh nghiệp quy mô nhỏ (dưới 20 người) có cần áp dụng phương pháp phân tích chi phí ABC không?
Phương pháp ABC rất chính xác nhưng mất nhiều công sức để thiết lập cơ sở phân bổ. Với doanh nghiệp quá nhỏ, cơ cấu sản phẩm đơn giản, việc áp dụng ABC ngay có thể gây tốn kém thời gian không cần thiết. Tuy nhiên, Lãnh đạo SME vẫn phải có tư duy ABC: tức là luôn nhận thức được sản phẩm/dịch vụ nào đang thực sự “ngốn” nhiều thời gian và nguồn lực hỗ trợ nhất để định giá cho đúng, thay vì cào bằng chi phí.
7.3. Làm sao để áp dụng chính sách thắt lưng buộc bụng (cắt giảm chi phí) mà không làm suy giảm động lực của nhân viên?
Bí quyết là sự “Minh bạch” và “Đồng cam cộng khổ”. Ban giám đốc phải truyền thông rõ ràng về bức tranh tài chính khó khăn của công ty để nhân sự thấu hiểu “Why – Tại sao phải cắt giảm?”. Quan trọng hơn, lãnh đạo phải là người đi đầu trong việc hy sinh đặc quyền (cắt giảm lương/chi phí tiếp khách của sếp trước), sau đó mới tối ưu đến các phúc lợi của nhân sự. Đồng thời, cam kết sẽ hoàn trả hoặc thưởng lại khi công ty vượt qua khó khăn.
KẾT LUẬN
Doanh thu suy cho cùng vẫn chỉ là những con số mang tính “hư ảo”, dòng tiền mới là “thực tế”, nhưng chi phí được kiểm soát tốt mới chính là chìa khóa mở ra cánh cửa “lợi nhuận bền vững”.
Việc hiểu thấu đáo cấu trúc chi phí, áp dụng quy trình kiểm soát 4 bước và liên tục phân tích biến động không chỉ giúp doanh nghiệp tồn tại qua khủng hoảng, mà còn tích lũy nguồn lực khổng lồ để sẵn sàng bùng nổ khi thị trường thuận lợi. Đã đến lúc các nhà lãnh đạo phải xắn tay áo lên, rà soát lại từng quy trình và biến “Quản trị chi phí” thành năng lực cạnh tranh cốt lõi của tổ chức.
Chuyên luận được phân tích và biên soạn bởi Đội ngũ Chuyên gia Tài chính & Quản trị Chiến lược – WISE Business.